Investire a Dubai dall’Italia nel 2026 è più semplice di quanto sembri. Gli italiani sono il terzo popolo al mondo per acquisti immobiliari negli Emirati — e c’è una ragione precisa.
Perché Investire a Dubai nel 2026: i Numeri che Contano
Nell’ultimo decennio, Dubai ha trasformato in modo radicale il proprio mercato immobiliare. Da destinazione turistica di lusso a piazza finanziaria internazionale: oggi la città ospita oltre 200 nazionalità, ha una popolazione in crescita costante (+4% annuo) e un piano urbano che guarda al 2040 con grandi investimenti in infrastrutture, trasporti e distretti residenziali.
Per un investitore italiano, Dubai offre un contesto che ha pochi equivalenti al mondo: rendimenti da locazione che oscillano tra il 5 e l’8% lordo annuo (contro il 2-4% delle principali città italiane), zero imposte sui redditi da affitto, zero tassa sul capital gain alla vendita e nessuna imposta di successione. La valuta è il dirham degli Emirati (AED), ancorato al dollaro USA da decenni: un elemento di stabilità valutaria che riduce un rischio tipico degli investimenti esteri.
Il contesto macroeconomico 2026
Il mercato immobiliare di Dubai ha registrato nel 2024 un volume di transazioni record, superando i 400 miliardi di AED. Nel 2025 la crescita ha proseguito, trainata dalla domanda di golden visa, dall’arrivo di famiglie benestanti da Europa e Asia e da un’offerta di nuove costruzioni in espansione. Nel 2026 le previsioni indicano una stabilizzazione dei prezzi nelle zone mature e una crescita sostenuta nelle aree di nuova urbanizzazione — esattamente dove si concentrano le opportunità per chi entra oggi.
Capire il processo è il primo passo per investire a Dubai con metodo e senza sorprese.
- Nessuna imposta sul reddito personale — i proventi da affitto non vengono tassati
- Nessun capital gain — la plusvalenza alla rivendita è esente da tasse
- Proprietà freehold — gli stranieri possono acquistare in piena proprietà in aree designate
- Mercato stabile e regolamentato — RERA (Real Estate Regulatory Authority) tutela acquirenti e investitori
- Golden Visa — acquisti sopra i 2 milioni di AED danno accesso al visto di residenza decennale
Dove Investire a Dubai nel 2026: le Zone Migliori
Non tutte le aree di Dubai sono uguali. La scelta della zona dipende dall’obiettivo: massimizzare il rendimento da affitto breve (Airbnb), puntare alla rivalutazione a lungo termine o ottenere il golden visa. Ecco una mappa delle principali aree freehold con i rispettivi profili.
Downtown Dubai e Business Bay
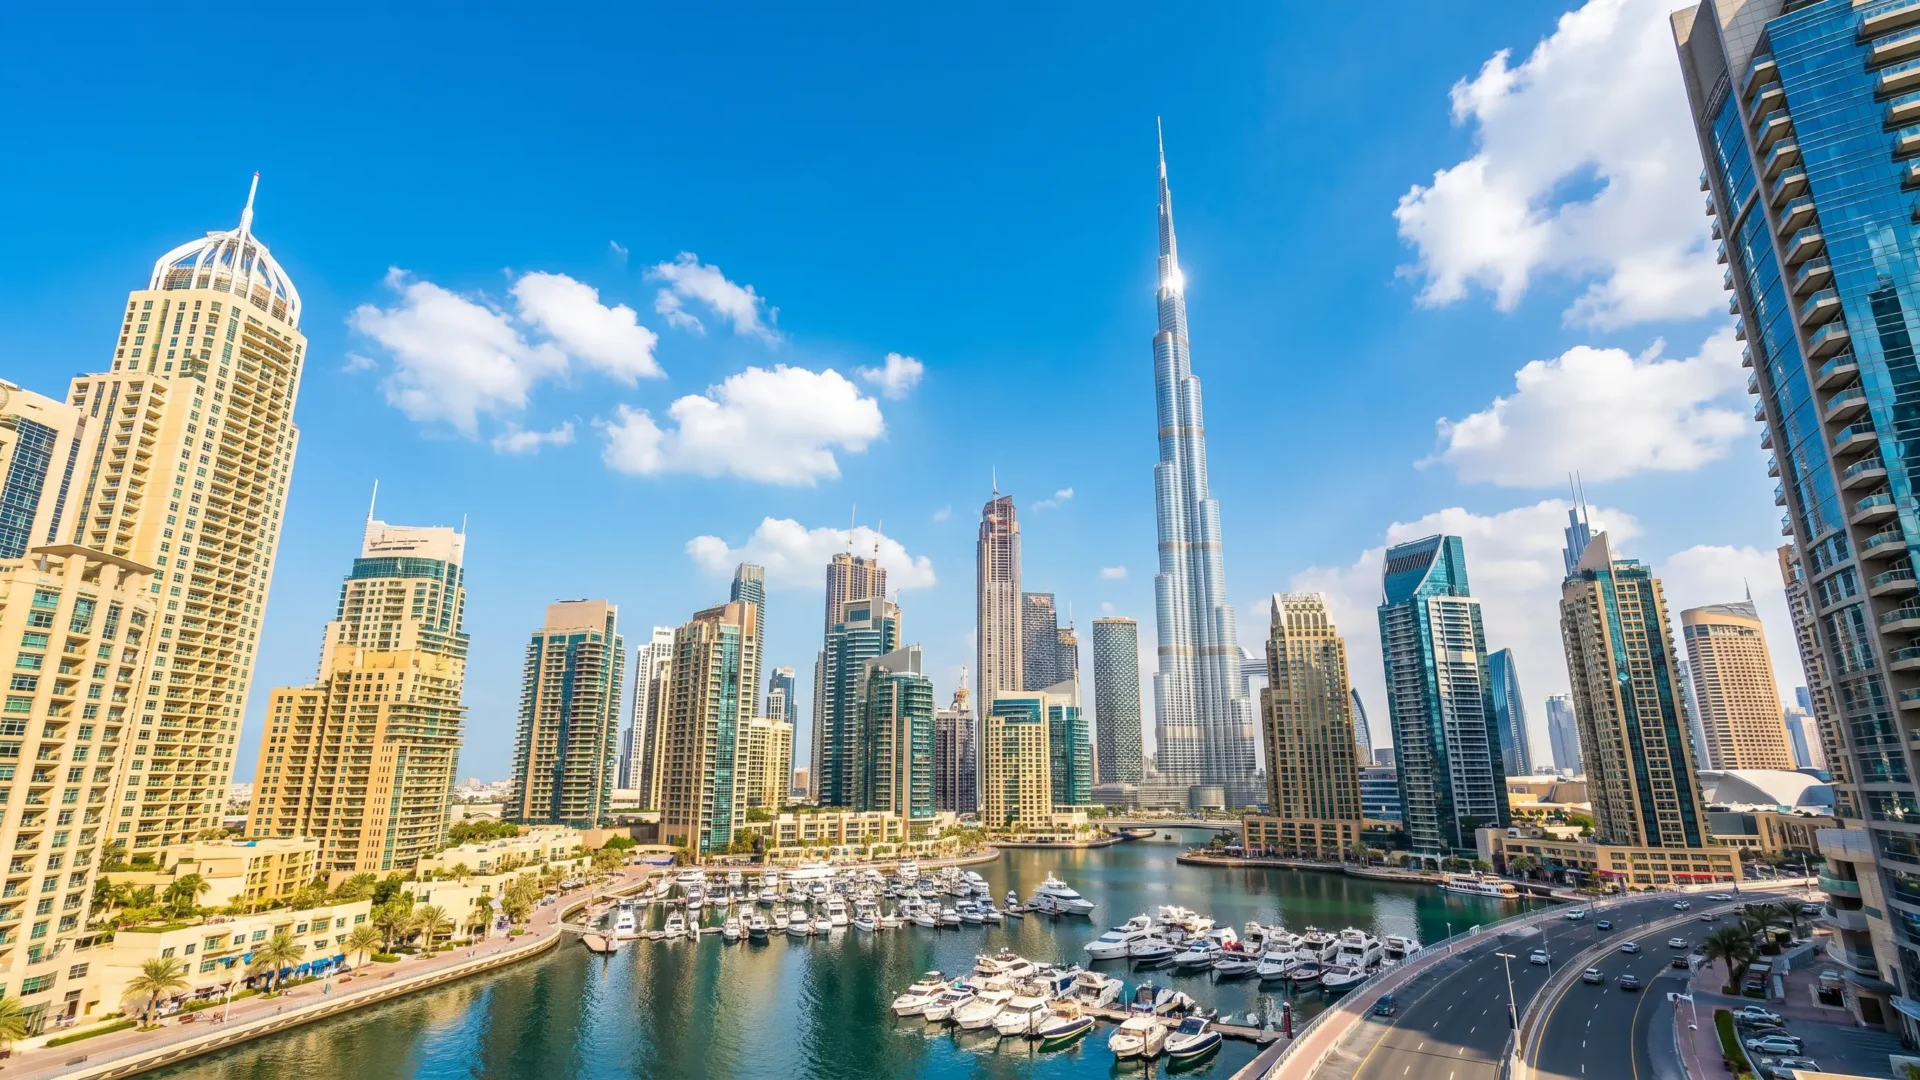
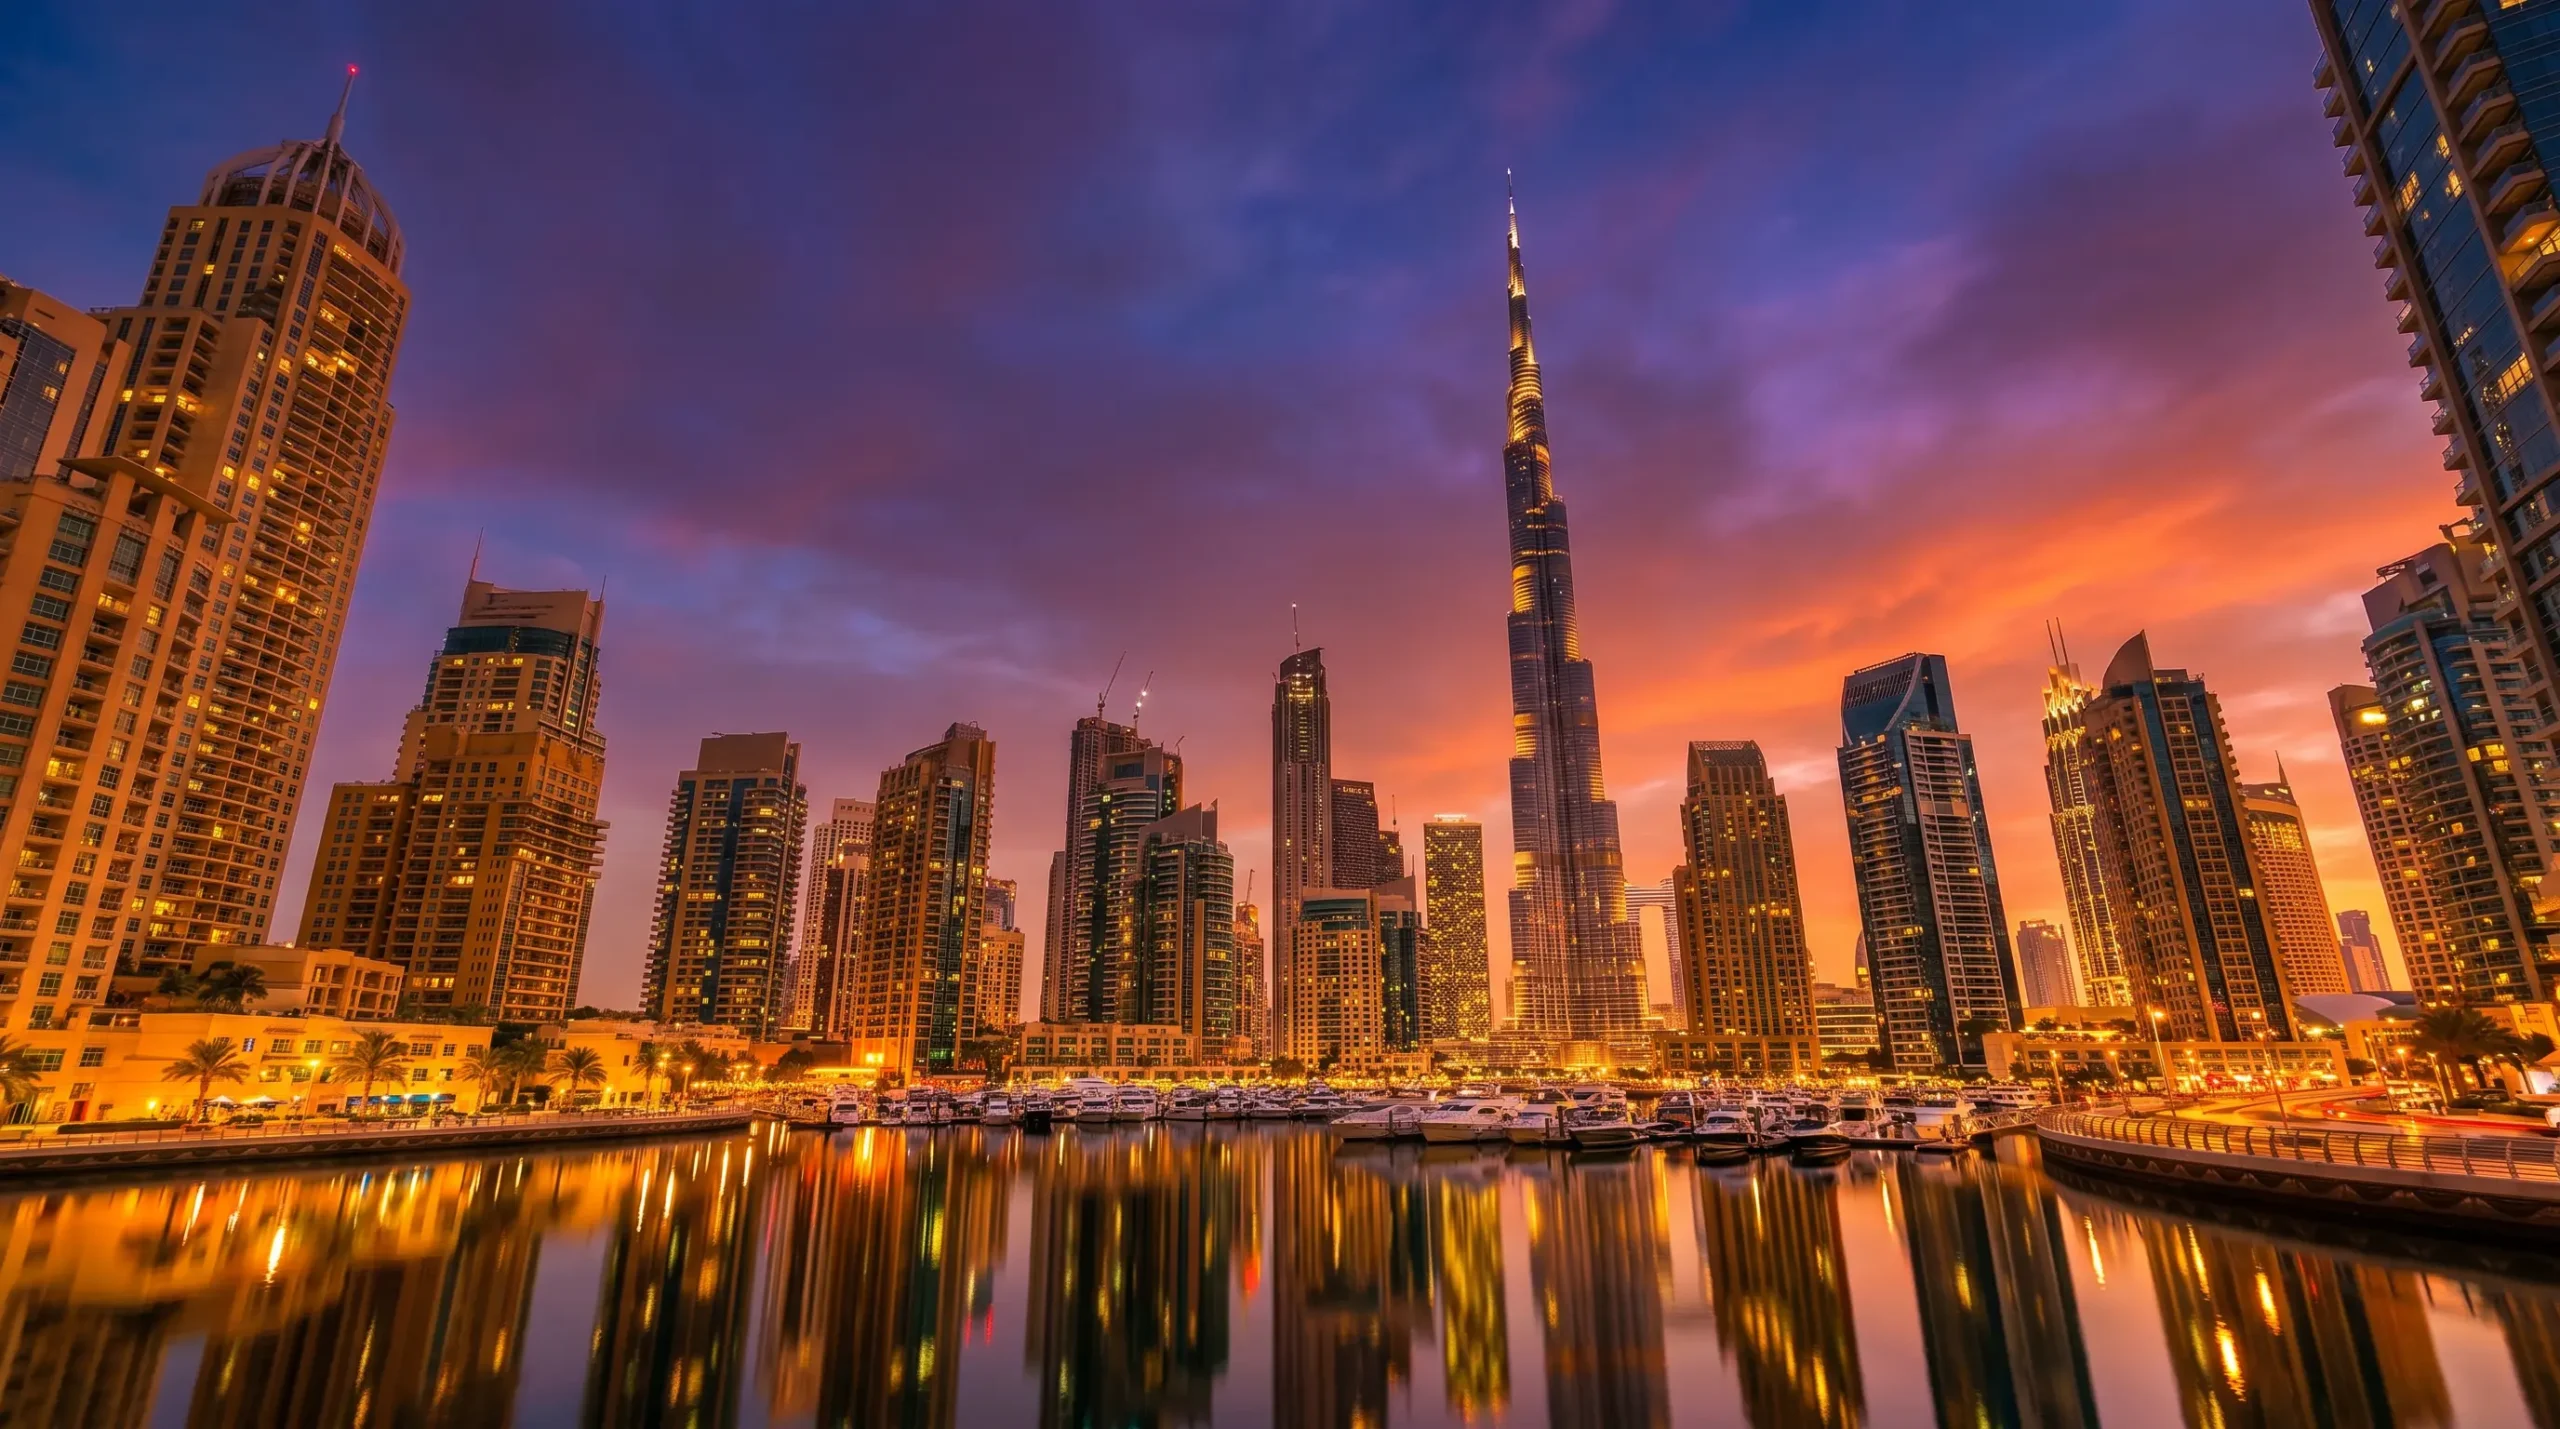
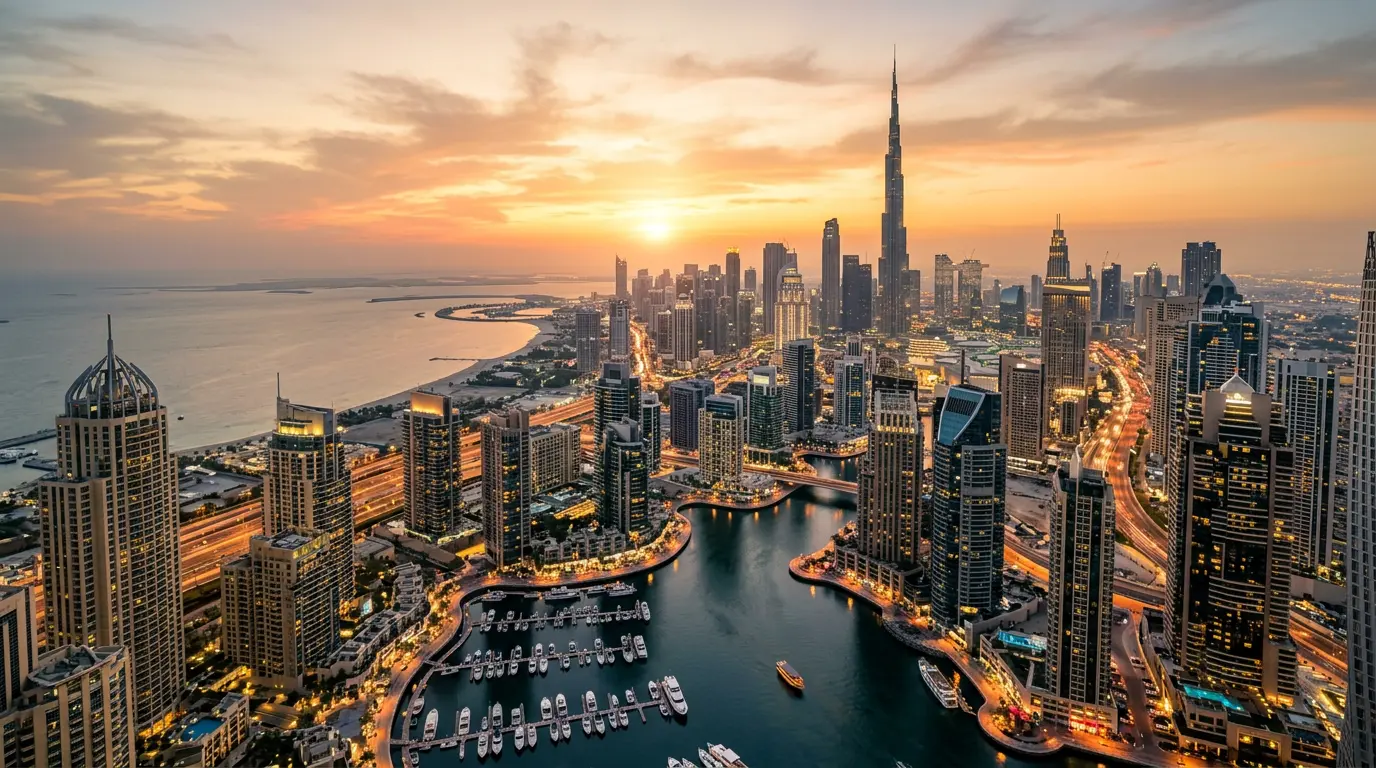
Downtown è l’area più iconica: Burj Khalifa, Dubai Mall, Dubai Fountain. I prezzi partono da circa 15.000-20.000 AED/mq per appartamenti di nuova costruzione. I rendimenti da affitto breve si attestano tra il 6 e l’8%, trainati da una domanda turistica altissima e costante. Business Bay, adiacente, offre profili di rendimento simili a prezzi leggermente inferiori, con un mercato sia di affitti brevi che di affitti corporate.
Dubai Marina e JBR
Il waterfront di Dubai Marina è uno dei mercati più liquidi della città. Appartamenti con vista mare, ampia disponibilità di servizi, vicinanza alla spiaggia di Jumeirah Beach Residence (JBR): il profilo ideale per affitti brevi premium. I prezzi sono più alti rispetto ad altre zone (12.000-18.000 AED/mq), ma la liquidità del mercato — la facilità di rivendere — è eccellente. Un bilocale in Dubai Marina può generare un rendimento lordo del 5-7% annuo.
Jumeirah Village Circle (JVC) e Dubai South
JVC è la zona più interessante per chi punta al rendimento con un budget contenuto (a partire da circa 400.000 AED per un monolocale). I rendimenti da affitto lungo termine raggiungono il 7-8%, la domanda è sostenuta da expat con contratti di lavoro locali. Dubai South, vicino all’aeroporto Al Maktoum e all’Expo City, è la scommessa sulla crescita futura: prezzi ancora bassi, ma un piano di sviluppo che prevede decine di migliaia di unità abitative e commerciali entro il 2030.
Palm Jumeirah e Creek Harbour
Palm Jumeirah rimane il simbolo del lusso a Dubai: ville e appartamenti da 2 milioni di AED in su, clientela internazionale, rendimenti da affitto breve premium (8-12% per le ville). Creek Harbour è il nuovo distretto in costruzione vicino al centro storico: si compra in fase di lancio a prezzi competitivi con l’aspettativa di una rivalutazione significativa al completamento. Profilo ad alto rischio-rendimento, adatto a chi ha un orizzonte temporale di 5-10 anni.
Il processo di acquisto per gli italiani: passo dopo passo
Il processo per investire a Dubai dall’Italia è standardizzato e trasparente — una delle sue principali attrattive per gli investitori stranieri.
Acquistare un immobile a Dubai dall’Italia è più semplice di quanto si pensi. Non è necessario aprire una società locale, non servono particolari requisiti di residenza e il processo può essere gestito — almeno nelle fasi iniziali — a distanza. Ecco come funziona.
1. Definisci obiettivo e budget
Prima di guardare qualsiasi immobile, è fondamentale definire chiaramente l’obiettivo: affitto breve, affitto lungo, flipping o Golden Visa? Il budget disponibile non è solo il prezzo di acquisto, ma comprende costi di transazione (circa il 4-5% del valore), costi di gestione annuali e riserva di liquidità. Un investimento a Dubai richiede tipicamente un capitale minimo di 300.000-400.000 AED (circa 75.000-100.000€) per un monolocale in zone ad alto rendimento.
2. Scegli la zona e l’immobile
La scelta della zona determina il profilo rischio-rendimento dell’investimento. In questa fase è fondamentale affidarsi a dati reali di mercato — non alle brochure promozionali degli sviluppatori — e confrontare le stime di rendimento con i dati storici di affitto dell’edificio o del distretto. Un advisor locale di fiducia vale il suo peso in oro: sa quali edifici hanno gestioni condominiali affidabili, quali sviluppatori rispettano i tempi di consegna e quali zone stanno perdendo domanda.
3. Firma il Memorandum of Understanding (MOU)
Una volta scelto l’immobile, si firma il Memorandum of Understanding (MOU), un contratto preliminare tra acquirente e venditore. In questa fase si versa un deposito del 10% del prezzo di acquisto. Il MOU definisce prezzo, tempistiche e condizioni del trasferimento di proprietà. È un documento vincolante: se l’acquirente si ritira, perde il deposito; se è il venditore a ritirarsi, restituisce il doppio.
4. No Objection Certificate (NOC) e Dubai Land Department
Prima del trasferimento formale, il venditore deve ottenere il No Objection Certificate (NOC) dallo sviluppatore — un documento che attesta l’assenza di pendenze sul pagamento delle spese condominiali. Il trasferimento di proprietà avviene fisicamente (o via procura notarile) al Dubai Land Department (DLD), l’ente che registra tutte le transazioni immobiliari. Il registro DLD è pubblico e consultabile: una garanzia di trasparenza che protegge l’acquirente.
5. Pagamento e intestazione
Il pagamento avviene tramite bonifico bancario internazionale o assegno circolare emesso da una banca UAE. Non è obbligatorio avere un conto bancario negli Emirati per acquistare, ma è fortemente consigliato aprirne uno per semplificare la gestione successiva (incasso affitti, pagamento spese). L’intestazione può essere a nome di persona fisica o di una società (LLC o offshore), a seconda della struttura fiscale più efficiente per il profilo dell’investitore italiano.
Quanto Si Guadagna Investendo a Dubai
I numeri pubblicizzati dagli sviluppatori vanno sempre verificati con dati indipendenti. Ecco un quadro realistico dei rendimenti lordi per zona e tipologia, basato sui dati di mercato 2024-2025.
| Zona | Tipologia | Rendimento lordo | Affitto breve / lungo |
|---|---|---|---|
| Downtown / Business Bay | Monolocale / Bilocale | 6–8% | Entrambi |
| Dubai Marina / JBR | Bilocale / Trilocale | 5–7% | Affitto breve |
| JVC / JVT | Monolocale / Bilocale | 7–8% | Affitto lungo |
| Palm Jumeirah | Villa / Appartamento | 5–7% (ville 8–12%) | Affitto breve premium |
| Dubai South | Monolocale | 6–9% | Affitto lungo |
| Creek Harbour | Bilocale / Trilocale | 5–7% | Affitto lungo / flipping |
Il rendimento netto realistico — al netto di service charge, property management fee, periodi di vacancy e manutenzione — si attesta tra il 4 e il 6% annuo per la maggior parte degli immobili. È comunque un rendimento difficile da trovare in Europa per investimenti immobiliari di qualità paragonabile.
I costi da considerare: nessuna sorpresa
Uno degli errori più comuni degli investitori alle prime armi è calcolare solo il prezzo di acquisto. I costi accessori a Dubai sono prevedibili e abbastanza standardizzati, ma vanno messi in conto fin dall’inizio.
Costi di acquisto (una tantum)
- Dubai Land Department (DLD) fee: 4% del valore di acquisto — la voce principale
- Registration fee: 2.000-4.000 AED (circa 500-1.000€)
- NOC fee: 500-5.000 AED a seconda dello sviluppatore
- Agenzia immobiliare: tipicamente 2% del prezzo (a carico acquirente o venditore, da negoziare)
- Spese notarili / legali: variabili, stimare 5.000-10.000 AED
Totale costi di acquisto: circa 5-7% del prezzo dell’immobile. Su un appartamento da 500.000 AED, si pagano 25.000-35.000 AED di costi aggiuntivi (6.000-8.500€).
Costi annuali di gestione
- Service charge: 10-25 AED/mq/anno — pagata al gestore del condominio per manutenzione parti comuni, sicurezza, piscina. Un appartamento di 70 mq costa circa 700-1.750 AED/anno (170-425€)
- Property management fee: 8-12% dei canoni di affitto se si affida la gestione a un’agenzia locale
- Dewa (acqua e corrente): a carico dell’inquilino per affitti lunghi, a carico del proprietario per affitti brevi
- Assicurazione: obbligatoria per molte banche, stimare 1.000-2.000 AED/anno
Aspetti fiscali e legali per gli investitori italiani
Questo è il capitolo che spaventa di più e che, paradossalmente, è il più semplice. Dubai non applica imposte sui redditi da locazione né sul capital gain. Ma l’Italia sì — e l’investitore italiano residente fiscalmente in Italia è soggetto alla normativa fiscale italiana sui redditi prodotti all’estero.
La convenzione contro la doppia imposizione Italia-UAE
L’Italia e gli Emirati Arabi Uniti hanno firmato una Convenzione contro la doppia imposizione (in vigore dal 1997). In base a questa convenzione, i redditi immobiliari prodotti negli UAE da un residente fiscale italiano sono tassati esclusivamente in Italia. Questo significa che i canoni di affitto percepiti da un immobile a Dubai devono essere dichiarati nel 730 o nel Modello Redditi della persona fisica italiana, inseriti come redditi fondiari esteri.
L’aliquota applicabile in Italia è quella ordinaria IRPEF (23-43% a seconda dello scaglione) oppure, se si opta per la cedolare secca, si applica un’aliquota del 21% (per affitti brevi) o del 10-21% (per contratti a canone concordato). Il capital gain alla vendita è soggetto a tassazione ordinaria italiana se l’immobile è venduto entro 5 anni dall’acquisto.
Strutture alternative: acquisto tramite società
Alcuni investitori italiani scelgono di acquistare tramite una società offshore o una LLC emiratina. Questa struttura può avere senso per patrimoni significativi (diversi immobili, importi sopra il milione di euro) e va pianificata con un commercialista esperto di fiscalità internazionale. Le implicazioni fiscali in Italia (CFC rules, monitoraggio fiscale, IVAFE) sono complesse e richiedono una consulenza specifica. Non è mai la soluzione giusta per chi compra il primo immobile a Dubai.
Golden Visa: come ottenerlo con un investimento immobiliare
Il Golden Visa degli Emirati Arabi Uniti è un visto di residenza decennale (rinnovabile) che può essere ottenuto attraverso un investimento immobiliare di almeno 2 milioni di AED (circa 500.000€). Dal 2022 le regole sono cambiate in modo favorevole: non è più necessario che l’immobile sia completamente pagato — anche un acquisto in fase di costruzione (off-plan) con acconto può qualificare, a condizione che il valore pagato superi i 2 milioni.
Cosa include il Golden Visa
- Residenza negli UAE per 10 anni, rinnovabile
- Possibilità di sponsorizzare familiari (coniuge, figli, genitori)
- Accesso ai servizi bancari UAE come residente (conto corrente locale, carta di credito)
- Nessun obbligo di permanenza minima negli UAE
- Possibilità di mantenere la residenza fiscale italiana (se non si trasferisce la famiglia e il centro degli interessi vitali)
Il Golden Visa è interessante soprattutto per chi prevede di passare periodi significativi a Dubai, per chi vuole aprire un’attività negli UAE o per chi intende costruire nel tempo un portafoglio immobiliare più ampio. Non è indispensabile per un investimento singolo.
I rischi da conoscere prima di investire
Dubai non è un mercato senza rischi. Chi vi entra con aspettative irrealistiche o senza la dovuta preparazione può fare errori costosi. Ecco i principali rischi e come gestirli.
Rischio sviluppatore (off-plan)
Gli acquisti off-plan (immobili in costruzione, pagamento dilazionato) offrono prezzi interessanti ma espongono al rischio di ritardo nella consegna o, nei casi peggiori, di default dello sviluppatore. Dal 2008 il regolatore RERA ha introdotto norme più severe — i fondi degli acquirenti devono essere depositati in conti escrow controllati — ma il rischio non è eliminato. Scegliere sviluppatori con track record verificabile (Emaar, Nakheel, Damac con cautela) riduce significativamente il rischio.
Rischio di vacancy
I rendimenti pubblicizzati assumono spesso un tasso di occupazione del 90-95%. La realtà è che un appartamento non gestito attivamente può restare sfitto settimane. Per gli affitti brevi (Airbnb, Booking), la gestione richiede o una presenza locale o una property management company affidabile. Per gli affitti lunghi, scegliere zone con alta domanda da expat (JVC, Business Bay, Dubai Marina) riduce il rischio vacancy.
Rischio di cambio
Il dirham AED è ancorato al dollaro USA da oltre trent’anni a un tasso fisso (1 USD = 3,6725 AED). Il rischio cambio effettivo è quindi il rischio EUR/USD. Con un euro stabile intorno a 1,05-1,10 USD, il rischio è contenuto, ma non trascurabile su orizzonti temporali lunghi.
Rischio normativo e geopolitico
Dubai è un emirato all’interno di una federazione (UAE) con un governo stabile e politiche pro-investimento consolidate. Tuttavia, la regione non è esente da tensioni geopolitiche. Il rischio normativo — modifiche alle leggi sulla proprietà straniera o alla tassazione — è basso nel breve periodo ma va monitorato nel lungo termine.
Domande frequenti (FAQ)
Devo essere residente a Dubai per acquistare?
No. Gli stranieri non residenti possono acquistare liberamente immobili nelle aree freehold di Dubai. Non è richiesta residenza UAE, né partita IVA locale, né conto corrente emiratino (anche se quest’ultimo è consigliato per la gestione).
Quanto tempo richiede il processo di acquisto?
Per immobili sul mercato secondario (già costruiti), il processo dal compromesso al trasferimento di proprietà richiede tipicamente 30-60 giorni. Per immobili off-plan, il pagamento è dilazionato secondo un piano costruzione-pagamento che può estendersi su 2-4 anni.
Posso ottenere un mutuo a Dubai come italiano non residente?
Sì, alcune banche emiratine (Emirates NBD, Mashreq, HSBC UAE) concedono mutui ai non residenti, tipicamente fino al 50-60% del valore dell’immobile (LTV). I tassi sono variabili e legati al SOFR (il tasso interbancario che ha sostituito il LIBOR). Ottenere un mutuo come non residente richiede documentazione reddittuale solida e un processo più lungo rispetto a quello riservato ai residenti.
Come gestisco l’immobile dall’Italia?
La soluzione più comune è affidarsi a una property management company locale che si occupa di tutto: marketing, check-in/check-out per affitti brevi, riscossione canoni, manutenzione, pagamento service charge. Il costo è tipicamente l’8-12% dei canoni. Per affitti lunghi su contratti annuali, la gestione è molto più semplice e può essere affidata a un’agenzia con costi ridotti.
Conclusione: Dubai vale per il tuo profilo?
Investire a Dubai nel 2026 è la scelta più accessibile per un italiano che vuole uscire dal mercato domestico con un processo chiaro e rendimenti documentati. Non è la soluzione giusta per tutti. È il mercato giusto per chi ha un capitale disponibile di almeno 70.000-100.000€, un orizzonte temporale di almeno 5 anni, tolleranza per la complessità di un investimento estero e chiarezza sugli obiettivi (rendimento, rivalutazione, Golden Visa o diversificazione geografica).
Per chi risponde sì a questi criteri, Dubai offre nel 2026 un rapporto rischio-rendimento difficilmente replicabile in Europa: rendimenti netti del 4-6%, nessuna imposta locale, mercato liquido e regolamentato, valuta stabile. La finestra migliore per entrare — come in tutti i mercati in crescita — non è mai “perfetta”. Ma chi entra oggi in zone di nuova urbanizzazione con un piano chiaro ha buone probabilità di costruire un asset che lavora per lui nel tempo.
La vera differenza, come sempre, la fa la qualità dell’analisi iniziale, la scelta del partner locale e la disciplina nel rispettare l’obiettivo originario senza lasciarsi distrarre dalle opportunità del momento.
Vuoi investire a Dubai con Horizon Mundi?
La prima consulenza è gratuita. In 45 minuti capiamo insieme se e come Dubai ha senso per il tuo profilo. Nessun impegno, nessuna pressione commerciale — solo dati e analisi.
Prenota la consulenza gratuita