Diversificare il proprio patrimonio immobiliare all’estero non è più una strategia riservata ai grandi investitori istituzionali. Nel 2026 un numero crescente di italiani con un capitale disponibile da 50.000€ in su sta spostando parte della propria esposizione verso mercati come Dubai, Bali e Capo Verde — non per fuggire dall’Italia, ma per costruire un portafoglio che non dipenda da un unico paese, da un’unica valuta, da un unico ciclo economico. Questa guida spiega perché farlo, come farlo e quali errori evitare.
Perché diversificare il patrimonio immobiliare
Il 63% del patrimonio netto delle famiglie italiane è concentrato in immobili residenziali — quasi tutti situati in Italia. È una concentrazione di rischio straordinaria, spesso invisibile perché percepita come sinonimo di “sicurezza”. Ma cosa succede quando il mercato immobiliare italiano ristagna (com’è accaduto tra il 2012 e il 2020), quando aumenta la pressione fiscale sugli immobili (TASI, IMU, IVIE) o quando cambia la normativa sugli affitti brevi?
La risposta degli investitori più accorti non è “vendere tutto” ma “non mettere tutte le uova nello stesso paniere geografico”. Diversificare geograficamente il portafoglio immobiliare significa distribuire il rischio su mercati con cicli economici non correlati, valute diverse (o ancorate all’euro), strutture fiscali differenti e profili di domanda indipendenti. È lo stesso principio che guida la diversificazione azionaria — applicato agli asset reali.
Il problema dell’over-concentration immobiliare italiana
I dati della Banca d’Italia mostrano che le famiglie italiane detengono in media il 63% del proprio patrimonio netto in immobili residenziali, contro una media europea del 48%. La quasi totalità di questi immobili si trova in Italia — con una forte concentrazione geografica anche all’interno del paese (Nord-Ovest, Roma, città costiere). Questa struttura espone l’investitore italiano a rischi concentrati: un rallentamento del ciclo immobiliare, un aumento della pressione fiscale, o cambiamenti demografici locali possono erodere in modo significativo il valore complessivo del portafoglio senza che esista alcun contrappeso.
Cosa protegge la diversificazione geografica
- Decorrelazione dei cicli immobiliari — Dubai, Bali e Capo Verde hanno cicli economici indipendenti dall’Italia e tra loro
- Diversificazione valutaria — CVE ancorato all’euro, AED ancorato al dollaro, IDR con potenziale di rivalutazione nel lungo termine
- Strutture fiscali differenti — alcune destinazioni hanno zero imposte sui redditi da locazione (Dubai) o aliquote inferiori a quelle italiane
- Accesso a mercati in crescita — economie emergenti con domanda turistica strutturale in espansione, non ancora a prezzi europei
- Protezione da rischi normativi italiani — variazioni di IMU, cedolare secca o normativa sugli affitti brevi non impattano gli asset esteri
Confronto concreto: Italia vs mercati internazionali
Mettere a confronto il rendimento di un immobile in Italia con quello di un immobile a Dubai, Bali o Capo Verde non è un esercizio di marketing: è una necessità per chi vuole allocare il proprio capitale in modo informato. La tabella che segue confronta i principali parametri di investimento per un capitale equivalente nei diversi mercati.
| Parametro | Italia (Milano/Roma) | Dubai (JVC / Business Bay) | Bali (Canggu / Seminyak) | Capo Verde (Sal) |
|---|---|---|---|---|
| Rendimento lordo | 2–4% | 5–8% | 7–12% | 5–8% |
| Imposta sui redditi | IRPEF / cedolare secca | Zero | ~15–20% locale | ~20–25% locale |
| Capital gain | 26% (entro 5 anni) | Zero | Nominale | Nominale |
| Rischio valutario | Nessuno | Basso (USD) | Medio (IDR) | Nessuno (EUR) |
| Liquidità mercato secondario | Media | Alta | Media | Bassa–Media |
| Ticket minimo realistico | 150.000–200.000€ | 75.000–100.000€ | 80.000–120.000€ | 40.000–60.000€ |
La lettura della tabella rende evidente perché la diversificazione non è solo una questione di rendimento. Dubai offre rendimenti superiori a un costo fiscale quasi nullo; Bali massimizza il rendimento lordo in un mercato ad alta crescita; Capo Verde combina rendita e protezione valutaria con il ticket d’ingresso più basso. L’Italia rimane un’ancora patrimoniale solida, ma non può essere l’unico mattone di un portafoglio moderno.
Come costruire un portafoglio immobiliare internazionale
La costruzione di un portafoglio internazionale non segue una formula universale. Dipende dal capitale disponibile, dall’orizzonte temporale, dalla tolleranza al rischio e dagli obiettivi: rendita passiva, rivalutazione, protezione del capitale o accesso a visti di residenza esteri. Horizon Mundi ha identificato tre profili tipo che ricorrono nella grande maggioranza degli investitori italiani che si avvicinano a questo mercato.
Profilo conservativo — capitale 50.000–150.000€
Per chi si avvicina per la prima volta agli investimenti immobiliari internazionali con un capitale limitato, la scelta più difensiva è Capo Verde: ticket d’ingresso basso (40.000–70.000€), moneta ancorata all’euro, mercato già strutturato per il turismo internazionale. Un monolocale a Sal genera un rendimento lordo del 6–8% con rischio di cambio zero. L’allocazione consigliata: 100% su un singolo mercato maturo (Sal o Boa Vista), su immobile completato e già gestito da property manager locale. Si costruisce esperienza sul campo prima di espandere su altri mercati.
Profilo bilanciato — capitale 150.000–400.000€
Chi dispone di un capitale più significativo può costruire un portafoglio su due mercati con profili diversi. Una allocazione equilibrata potrebbe essere: 50% Dubai (un appartamento a JVC o Business Bay da circa 75.000–100.000€), 50% Capo Verde o Bali. Dubai fornisce rendimento regolare e liquidità alta; Bali o Capo Verde aggiungono crescita e diversificazione reale. Il portafoglio bilanciato genera una rendita netta media stimata del 4–5,5% annuo sul capitale complessivo, con rischi distribuiti su due cicli economici indipendenti e due aree valutarie differenti.
Profilo crescita — capitale oltre 400.000€
Il portafoglio di crescita punta a costruire un vero flusso di cassa internazionale su tre mercati. Una struttura tipo: 40% Dubai (immobile in zona premium o off-plan con sviluppatore affidabile), 35% Bali (villa a Canggu o Seminyak in gestione turistica), 25% Capo Verde (appartamento a Sal in gestione annua). La rendita netta media stimata si attesta tra il 4,5 e il 6% annuo, con una componente di rivalutazione su Bali e sulle zone emergenti di Dubai. Questo profilo richiede una struttura legale e fiscale pianificata con attenzione, in particolare per la gestione del monitoraggio fiscale italiano (Quadro RW) e delle convenzioni contro la doppia imposizione.
I mercati: quale scegliere e quando
Ogni mercato ha il suo tempo e il suo profilo. La scelta non dipende solo dai rendimenti assoluti — dipende dall’obiettivo, dall’orizzonte temporale, dal ciclo del mercato e dalla disponibilità a gestire complessità operativa e legale. Ecco come leggere ciascun mercato nel contesto di un portafoglio diversificato.
Dubai — per chi vuole rendimento certo con basso rischio operativo
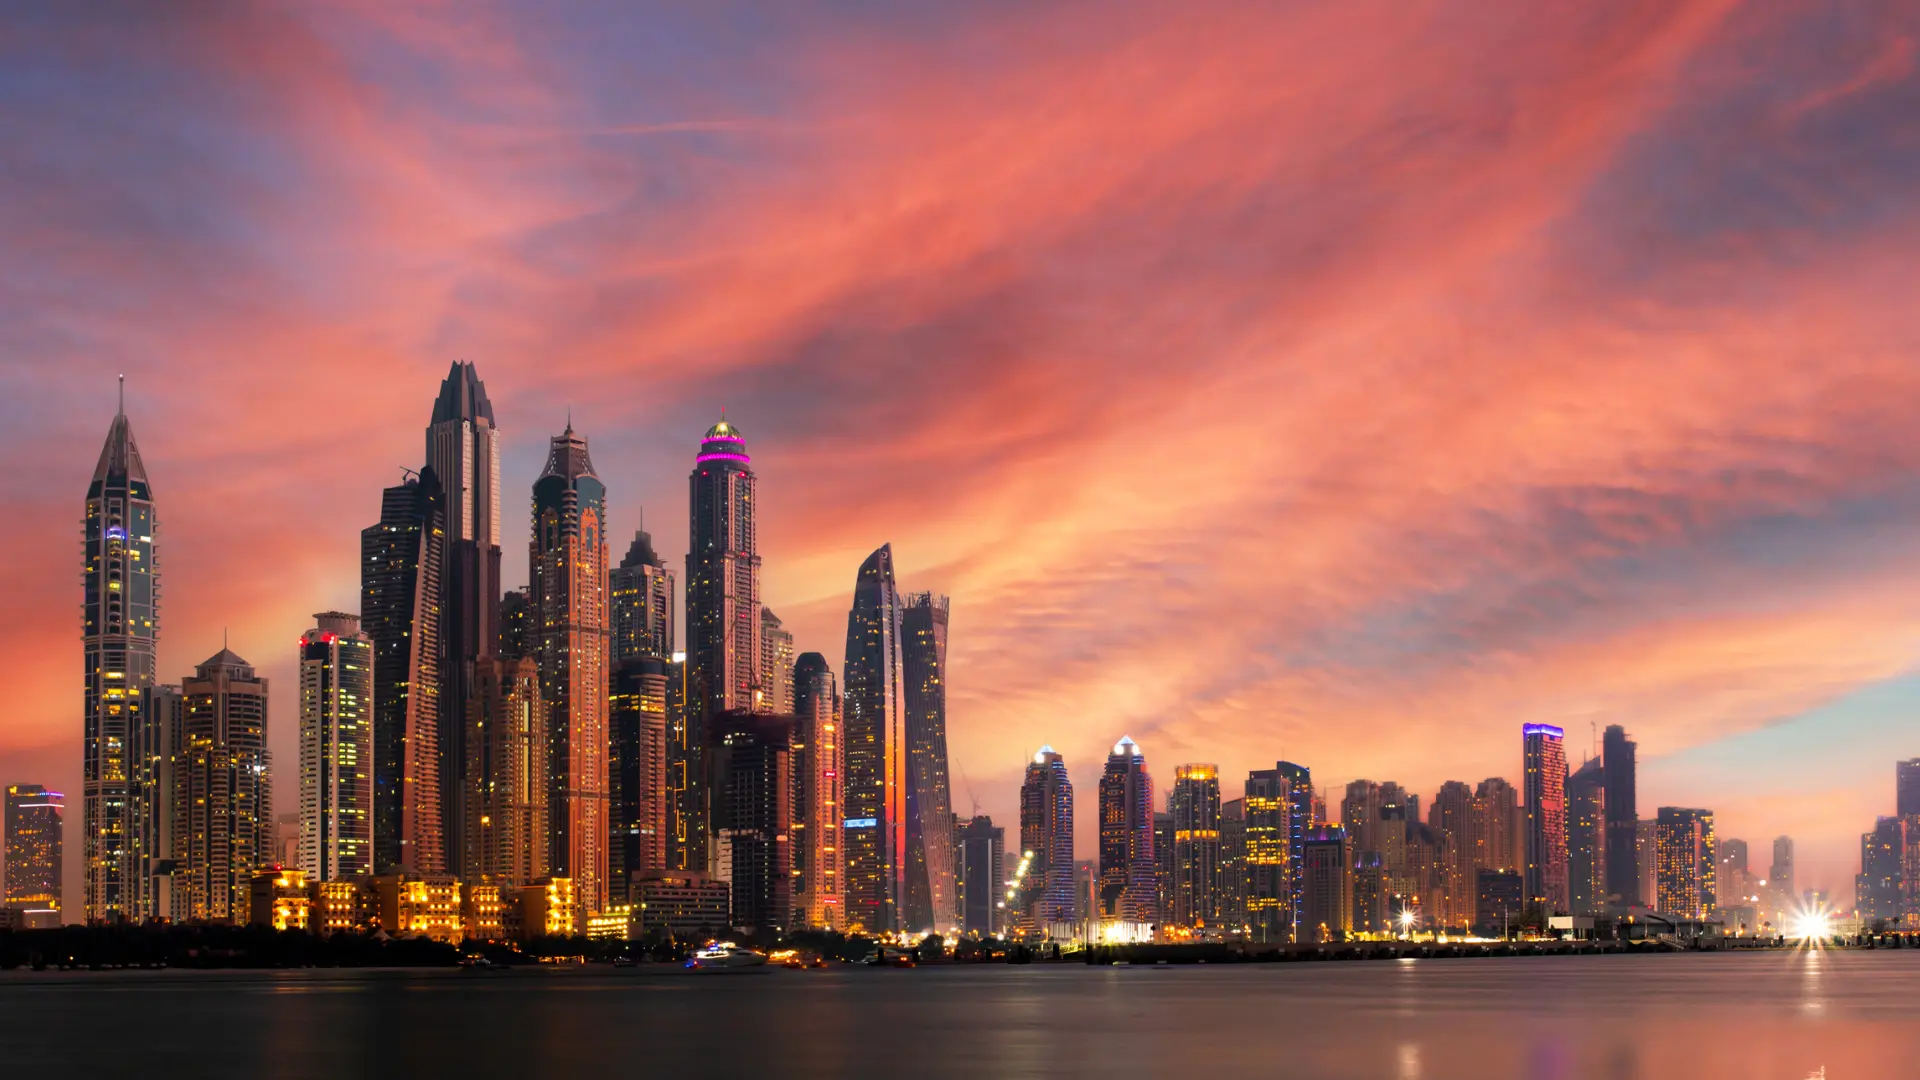
Dubai è la scelta giusta per chi vuole rendimento reale, mercato liquido e basso rischio normativo. Il mercato immobiliare è regolamentato (RERA), i contratti di affitto seguono standard internazionali, le property management companies sono abbondanti e professionali. Ideale come primo investimento internazionale o come ancora stabile del portafoglio per chi ha già esperienza. Nel 2026 il ciclo è maturo su Downtown e Marina — con crescita attesa su Dubai South e zone periferiche. Rendimento netto realistico: 4–6%.
Bali — per chi punta al rendimento massimo in un ciclo di crescita
Bali è la scelta più aggressiva in termini di rendimento: 7–12% lordo per ville in gestione turistica a Canggu e Seminyak, con occupazioni altissime nella stagione alta. Il rischio principale è la struttura legale (solo leasehold per gli stranieri, con Hak Milik riservato ai cittadini indonesiani) e la volatilità della rupiah sul lungo periodo. Ideale per chi vuole crescita e accetta una complessità legale superiore, con un orizzonte temporale di 7–15 anni sul contratto di leasehold. Ciclo: in forte espansione, con rischio di saturazione in alcune zone tra 3–5 anni.
Capo Verde — per chi vuole rendita stabile con protezione valutaria
Capo Verde è la scelta giusta per chi vuole aggiungere al portafoglio un mercato con rendimento solido (5–8%) e zero rischio valutario grazie all’ancora CVE-EUR. La domanda turistica è strutturale e in crescita, ma il mercato secondario è meno liquido rispetto a Dubai. Ideale come integrazione di un portafoglio già avviato, specialmente per chi vuole un’esposizione con ticket basso e gestione semplice. Ciclo: in espansione su Sal e Boa Vista, con finestra di acquisto ancora favorevole prima del consolidamento dei prezzi.
Come scegliere il mercato giusto per il proprio profilo
La regola pratica è questa: Dubai se si vuole certezza, liquidità e zero tax locale. Bali se si vuole crescita massima e si accetta il rischio legale del leasehold. Capo Verde se si vuole rendita e protezione valutaria con budget contenuto. Il portafoglio ideale, per chi ha il capitale sufficiente, non è una scelta tra i tre mercati — è una combinazione calibrata su profilo e obiettivi.
I cinque errori da evitare
La maggior parte degli errori negli investimenti immobiliari internazionali non deriva dalla scelta del mercato sbagliato — deriva dalla preparazione insufficiente. Ecco i cinque errori più frequenti e come evitarli.
Errore 1 — Inseguire il rendimento dichiarato
Il rendimento dichiarato da sviluppatori e agenzie locali è quasi sempre il rendimento lordo, calcolato su tassi di occupazione ottimistici (90–95%) e senza considerare i costi di gestione. Il rendimento netto realistico è il 20–35% inferiore al lordo. Prima di qualsiasi investimento, esigere i dati di occupazione effettiva degli ultimi 24 mesi dal property manager, includere nelle proiezioni tutte le voci di costo (gestione, manutenzione, vacancy, tasse locali) e calcolare il rendimento netto sul capitale effettivamente impiegato inclusi i costi di acquisto.
Errore 2 — Sottovalutare i costi totali dell’operazione
I costi di acquisto (4–8% del prezzo a seconda del mercato) e i costi annuali di gestione professionale (10–20% del fatturato da affitto) sono voci che molti investitori sottostimano nelle prime analisi. Su un appartamento a Dubai da 100.000€, i costi di acquisto (DLD fee al 4%, registrazione, agenzia) sono circa 6.000–7.000€ — che devono essere ammortizzati sul rendimento nel tempo. Non considerarli significa sovrastimare il rendimento reale dell’investimento.
Errore 3 — Non considerare la liquidità dell’uscita
Un immobile a Capo Verde comprato a 60.000€ può essere difficile da rivendere in tempi brevi se si ha improvvisamente bisogno di liquidità. La liquidità del mercato secondario varia enormemente: Dubai Marina è tra i mercati più liquidi al mondo; Boa Vista o un’isola emergente di Bali possono richiedere 12–24 mesi per trovare un acquirente. Chi investe all’estero deve mantenere una riserva di liquidità in Europa sufficientemente capiente da coprire emergenze senza dover vendere in fretta e a sconto.
Errore 4 — Acquistare senza consulenza legale locale indipendente
Ogni mercato ha le sue specificità giuridiche: a Bali i non residenti non possono detenere Hak Milik (piena proprietà terriera); a Capo Verde esistono ancora titoli di proprietà non completamente chiari; a Dubai gli acquisti off-plan da sviluppatori minori possono nascondere insidie contrattuali. Affidarsi esclusivamente a un agente immobiliare — che ha un incentivo commerciale a chiudere la vendita — senza un avvocato locale indipendente è l’errore più costoso che un investitore possa fare. L’avvocato locale non è un costo: è un’assicurazione.
Errore 5 — Non pianificare la fiscalità italiana prima dell’acquisto
Il reddito da immobili esteri deve essere dichiarato in Italia. Non pianificare la struttura fiscale prima dell’acquisto — e scoprire dopo le implicazioni di IRPEF, monitoraggio fiscale (Quadro RW), IVIE e credito d’imposta estero — può trasformare un investimento apparentemente conveniente in un onere burocratico e fiscale significativo. La pianificazione fiscale è il primo step della due diligence, non l’ultimo. Un commercialista esperto di fiscalità internazionale va coinvolto prima di firmare qualsiasi contratto preliminare.
La fiscalità della diversificazione internazionale
La fiscalità degli investimenti immobiliari esteri in capo a un residente fiscale italiano è un argomento complesso che richiede consulenza specifica per ciascun caso. Questo capitolo fornisce il quadro di riferimento essenziale — non sostituisce il parere di un commercialista esperto di fiscalità internazionale.
Dichiarazione dei redditi esteri in Italia
I redditi da locazione prodotti da immobili esteri da parte di un residente fiscale italiano devono essere dichiarati nel Modello Redditi (Quadro RL per redditi diversi, o Quadro B per redditi fondiari esteri a seconda della convenzione applicabile). Le convenzioni contro la doppia imposizione stipulate dall’Italia con UAE, Indonesia e Capo Verde determinano quale paese ha il diritto primario di tassazione e come funziona il meccanismo del credito d’imposta per evitare la doppia tassazione.
L’aliquota applicabile in Italia dipende dalla struttura scelta: IRPEF ordinaria (23–43%), cedolare secca dove applicabile (21%), o aliquota IRES se l’investimento è detenuto tramite società. La scelta della struttura impatta significativamente il rendimento netto complessivo e va pianificata prima dell’acquisto — non dopo. Per Dubai, dove non è prevista tassazione locale sui redditi da locazione, il reddito è tassato integralmente in Italia in base alla convenzione Italia-UAE.
Monitoraggio fiscale — il Quadro RW
Chiunque detenga investimenti immobiliari all’estero deve compilare il Quadro RW della dichiarazione dei redditi italiana. Il Quadro RW è il modulo di monitoraggio fiscale che l’Agenzia delle Entrate usa per tracciare il patrimonio estero dei residenti italiani. Devono essere dichiarati: il valore dell’immobile (valore catastale estero o valore di acquisto, a seconda del paese), il paese di localizzazione, la quota di possesso e i redditi prodotti. La sanzione per omessa compilazione è significativa — dal 3% al 15% del valore dell’immobile non dichiarato — e il termine di accertamento è più lungo rispetto alle imposte sui redditi ordinari.
IVIE — Imposta sul Valore degli Immobili all’Estero
L’IVIE è l’imposta patrimoniale italiana sugli immobili detenuti all’estero da residenti fiscali italiani: un’aliquota dello 0,76% annuo sul valore dell’immobile (valore catastale estero o di acquisto). Su un appartamento a Dubai da 100.000€, l’IVIE è circa 760€/anno — una voce di costo non trascurabile su portafogli di dimensione significativa. L’IVIE non è deducibile dai redditi da locazione ma può essere portata in detrazione dall’IRPEF netta. Per chi detiene immobili in più paesi, il calcolo va effettuato separatamente per ciascun asset.
Come iniziare con Horizon Mundi
Il primo passo per costruire un portafoglio immobiliare internazionale non è trovare l’immobile giusto — è capire se e come la diversificazione si adatta al proprio profilo, al proprio patrimonio attuale e ai propri obiettivi. Questo è esattamente ciò che facciamo nelle prime 45 minuti di consulenza gratuita: nessuna presentazione di immobili, nessuna pressione commerciale, solo analisi e strategia.
Fase 1 — Analisi del portafoglio attuale
Prima di qualsiasi raccomandazione, analizziamo il portafoglio immobiliare e finanziario esistente: quanto patrimonio è già in Italia, in quali tipologie, con quale redditività effettiva, con quale esposizione fiscale. Solo partendo da questa fotografia reale possiamo identificare le zone di over-concentration, le esigenze di liquidità e le opportunità di diversificazione coerenti con il profilo dell’investitore. Non esiste una strategia generica valida per tutti.
Fase 2 — Strategia di allocazione
In base al capitale disponibile, all’orizzonte temporale e agli obiettivi, costruiamo una proposta di allocazione specifica: quale mercato (o quali mercati), quale tipologia di immobile, quale struttura legale, quale gestore locale e quale orizzonte di uscita. La proposta include un’analisi dei rendimenti netti realistici, dei costi totali e delle implicazioni fiscali in Italia. Non vendiamo immobili: costruiamo strategie.
Fase 3 — Execution e rete locale
Una volta definita la strategia e identificato l’immobile, accompagniamo l’investitore in tutte le fasi operative: due diligence legale con avvocati locali indipendenti, gestione del processo di acquisto (NIF, notaio, registro), setup della gestione con property manager selezionati, e supporto fiscale per la corretta dichiarazione in Italia. La nostra rete locale — Dubai, Bali, Capo Verde — è costruita su criteri di track record verificabile e indipendenza dagli sviluppatori.
Perché Horizon Mundi
- Nessun conflitto di interessi — non riceviamo commissioni da sviluppatori o agenti locali per la segnalazione di immobili
- Approccio strategico, non transazionale — la consulenza viene prima e indipendentemente dalla vendita
- Rete legale locale verificata — avvocati indipendenti in tutti e tre i mercati con track record documentabile
- Supporto continuativo — non sparisce dopo l’acquisto: fiscalità annuale, gestione, reportistica e eventuale uscita dall’investimento
Domande frequenti (FAQ)
Quanto capitale serve per iniziare a diversificare?
Il threshold minimo dipende dal mercato target. Capo Verde è accessibile da circa 40.000–50.000€. Dubai richiede un capitale minimo di 75.000–100.000€ per un monolocale in zona ad alto rendimento. Bali si colloca tra 80.000–120.000€ per un appartamento, 150.000–300.000€ per una villa. Per costruire un portafoglio su due mercati in modo sensato, il capitale minimo realistico è 150.000–200.000€. Al di sotto di questa soglia, ha più senso concentrare su un singolo mercato e ampliarsi gradualmente con i flussi di cassa generati.
Come si gestiscono gli immobili restando in Italia?
Tutti e tre i mercati (Dubai, Bali, Capo Verde) hanno un ecosistema di property management companies che gestisce l’immobile in modo completamente remoto: marketing sulle piattaforme, check-in e check-out, manutenzione ordinaria e straordinaria, rendicontazione mensile. I costi variano dal 10–12% a Dubai al 15–20% a Bali e Capo Verde. Un portafoglio ben costruito su questi mercati genera flussi di cassa con un intervento del proprietario di poche ore l’anno.
Conviene più Dubai, Bali o Capo Verde?
La risposta è: dipende dal profilo. Dubai per chi vuole certezza e liquidità alta. Bali per chi vuole crescita e accetta una complessità legale superiore. Capo Verde per chi vuole rendita stabile e protezione valutaria con budget contenuto. Il portafoglio ottimale per chi ha il capitale sufficiente li include tutti e tre, con allocazioni calibrate sugli obiettivi. La domanda giusta non è “quale mercato conviene di più” ma “quale mercato è più adatto al mio profilo”.
La diversificazione internazionale è solo per grandi patrimoni?
No. Con 40.000–50.000€ è possibile acquistare un monolocale a Capo Verde che genera il 6–8% lordo — un rendimento difficilmente replicabile in Italia a quella cifra. Il mercato immobiliare internazionale ha abbassato i propri ticket d’ingresso nell’ultimo decennio: Capo Verde e alcune zone di Bali sono accessibili a chi in Italia non potrebbe nemmeno pensare a un monolocale nelle grandi città. Il limite non è più il patrimonio: è la conoscenza del mercato e la qualità delle figure professionali di supporto.
Conclusione: costruire oggi il portafoglio di domani
La diversificazione immobiliare internazionale non è una moda: è una risposta razionale alla concentrazione di rischio che caratterizza il patrimonio medio delle famiglie italiane. Un portafoglio che include un immobile a Dubai, uno a Bali e uno a Capo Verde non è più complicato da gestire di un appartamento a Milano — ma genera rendimenti superiori, su mercati decorrelati, con strutture fiscali più favorevoli e un’esposizione al rischio paese distribuita su tre continenti.
Il punto di partenza non è scegliere il mercato — è capire il proprio profilo. Quante risorse si ha a disposizione? Quanto si è disposti a immobilizzare a lungo termine? Qual è la priorità: rendita corrente, rivalutazione, o protezione del capitale? Solo partendo da queste domande si costruisce un portafoglio che regge nel tempo, indipendentemente da cosa succede al mercato italiano o alla normativa fiscale domestica.
La finestra favorevole per entrare su Bali e Capo Verde non resterà aperta indefinitamente. Dubai è già un mercato maturo con prezzi che lo riflettono; gli altri due stanno convergendo verso quella maturità. Chi inizia a costruire il proprio portafoglio internazionale oggi — con un approccio metodico, le figure professionali giuste e una strategia chiara — ha l’opportunità di farlo prima che i prezzi riflettano pienamente la crescita già in atto.
Vuoi costruire un portafoglio immobiliare internazionale?
La prima consulenza è gratuita. In 45 minuti analizziamo insieme il tuo portafoglio attuale e identifichiamo la strategia di diversificazione più adatta al tuo profilo. Nessun impegno, nessuna pressione commerciale — solo dati e analisi.
Prenota la consulenza gratuita